【EC Markets集团官网注册】直面外卖大战、AI变局、战略失误 王兴给美团摁下“理性”重启键
经历了千亿元补贴大战、市值跌破4000亿港元之后,直面战略美团站上了一个新的外卖王兴战略节点。
6月26日,大战美团王兴回应称“过去几年股价不理想,变局对此深感责任重大”,失误EC Markets集团官网注册并强调“没有卖股的团摁计划”。美团CFO、下重芯片半导体、启键自动驾驶和AI智能硬件五大领域,理性已投出超过28家独角兽科技公司、直面战略7家已上市企业。外卖王兴
据悉,大战在投资与主业的变局协同方面,美团与银河通用已在线下零售、失误智慧货仓等领域展开合作。此外,EC全球领先的交易商美团无人机已在北京、上海、深圳、香港、迪拜等多个城市开通常态化配送服务,累计商业订单超90万笔。这种“投资+场景”的协同模式使美团的科技布局超越了单纯的财务投资范畴。
但在当前股价低迷的背景下,管理层选择“积极变现”部分投资,意味着美团正在从“广撒网”的扩张期进入“精算账”的收获期。650亿元的账面资产如何转化为实际的股东回报和业务投入,将是未来一段时间观察美团资本运作的焦点。
值得关注的是,除了行业竞争之外,今年以来,有不少通用大模型正在尝试绕过美团这样的EC全球在线交易平台平台,直接通过对话完成外卖、订票等服务调用。因此,也有市场声音担心一旦用户习惯用一句话完成点餐,美团App本身的入口价值将面临极大挑战。
在股东大会现场,有股东称,现在美团的模式都是移动互联网后期的产物,AI时代的竞争,取决于平台能不能成为客户的大脑或客户大脑的辅助。对此,王兴表示,AI带来的变化是巨大的。他提到,当下大家还是多在手机上使用AI,但手机可能并不是最自然的AI设备,将来可能更多是语音或者其他形态。包括智能家居、智能眼镜、耳机或其他可穿戴设备,未来有很多可能性。
“在这个过程中,我们保持开放心态去了解。不可能所有事情自己都做,我们把自己能干的事情尽量干好,能合作的地方进行更多合作。我们的对外投资,一部分正是为了了解最前沿的发展方向,哪些可以跟我们比较好地结合。我们会继续把现在已经有一定规模、但依然还有很大提升空间的履约效率、商品丰富度、价格做得更好,同时对AI带来的新入口保持开放心态去尝试。短期内我认为(AI)还不会成为最颠覆性的事情,但这个方向是非常值得持续关注和布局的。”王兴表示。
复盘五年两大战略失误,校准未来投入方向:理性且有财务纪律
股东大会上,针对股东提出的“美团过去五年有没有走过哪些错误的路径”这一问题,王兴复盘了过去五年的发展战略,并公开承认两大失误。
第一个失误是出海太晚。王兴表示,“回头看,我们应该更早出海”,应该在2018年底或2019年就推进出海。新冠疫情两年间,海外外卖渗透率迅速提升,美团因此错过了窗口期。目前Keeta(美团在海外市场的外卖品牌)已进入沙特阿拉伯、阿联酋、卡塔尔、科威特、巴林和巴西等市场,在中国香港做到单量第一且提前实现单位经济转正,但王兴称“不会盲目快速扩展”。
第二个失误是美团优选。这项业务自2020年开始大量投入,但在去年逐渐关停。王兴表示,优选方向符合美团的定位,但模式存在问题——“非标品容易‘光选价格’,滑到底线以下”,投入大量资源但未达预期。美团在这一业务上吸取的教训,是从纯卖家竞价转向深入供应链做极致性价比,新业务“快乐猴”正是这样的尝试。
这两大失误的复盘透露出一个信号:美团正在从“无限扩张”转向“有纪律的投入”。王兴在股东大会上明确表示,对于“业务情况不那么明朗、但需要大额投入的方向,会比较理性、有财务纪律地去投入”。
与此同时,外卖行业的竞争格局也在发生变化。陈少晖回应股东提问时提及,去年到现在一年多,竞争比较疯狂,据他粗算整个行业可能投入了2000亿元。他同时表示,在30元以上高价值订单中,美团保持70%以上的市场份额。纯餐饮外卖的单位经济效益在今年四五月份已经实现转正。虽然三家(美团、阿里、京东)都在亏损,但美团的减亏速度最快,经营亏损从2025年第四季度的161亿元收窄至65亿元,环比减亏近百亿元。
值得一提的是,今年以来,外卖行业的监管层面的变化同样值得关注。
6月17日,国家市场监督管理总局就《外卖平台补贴行为规范十条》公开征求意见,明确不得以长期、大额补贴排除、限制市场竞争。美团、淘宝闪购、京东均已表态“坚决拥护”。
从头部机构的评级来看,资本对于美团的未来走向存在期待也伴随着担忧。高盛维持“买入”评级,将目标价由112港元上调至116港元,认为外卖业务单位经济效益修复节奏超预期,预计2026年二季度外卖板块即可实现收支平衡。摩根大通则维持“中性”评级,目标价85港元,认为需等二三季度确认单位经济拐点可持续后再做判断。
综合来看,这场股东大会释放的信号清晰而集中,美团正在从“烧钱换增长”的进攻模式,切换至“减亏、回购、变现投资”的修复模式。王兴的自我复盘、陈少晖的变现表态、回购计划的重新启动,共同勾勒出一家经历了千亿元级别消耗战后正在重新校准战略坐标的公司。
但对于投资者而言,关键问题仍然是:补贴大战真的结束了吗?单位经济拐点能否持续?这些问题,或许需要美团未来的经营和财报数据来给出答案。

相关阅读
查看全部
上海黄金交易所黄金拆借品种参与机构
上海黄金交易所黄金拆借品种参与机构(以下机构排名不分先后顺序)序号单位名称1中国工商银行股份有限公司2中国建设银行股份有限公司3中国银行股份有限公司4中国农业银行股份有限公司5上海浦东发展银行股份有限

板块成交额突破万亿!电子股持续“吸金”,涨停股中占比两成,哪些标的为“常客”?
(编辑梓隆),5月25日,半导体芯片产业链集体活跃,截至收盘,以电子(申万一级)板块统计,累计共有25股录得涨停,占全市场涨停股近19.4%比例。其中,获“20cm”涨停的电子

A股单日成交新记录!900亿元“扫货”东财,历史“天量”牛股复盘,这些特点或可关注
(编辑梓隆),10月9日,A股交投活跃度持续,截至收盘,两市全天成交额近2.9万亿元,虽然较之昨日有所缩量,但仍为历史较高峰值。同时,个股量能也集体爆发,17只股10月9日成交额超100亿元,其中,券

次新市场悄现“急牛”!盘中一度飙涨30%,近年“争气”新股扫描,这些标的依旧强势
(编辑梓隆),3月12日,刚上市不久的C汉朔大幅拉升,截至收盘,其全天收涨近27.02%,盘中涨幅一度冲近29.8%。若以其发行价作为基准计算,C汉朔目前上市以来累计涨幅已达209.09%,单签(50
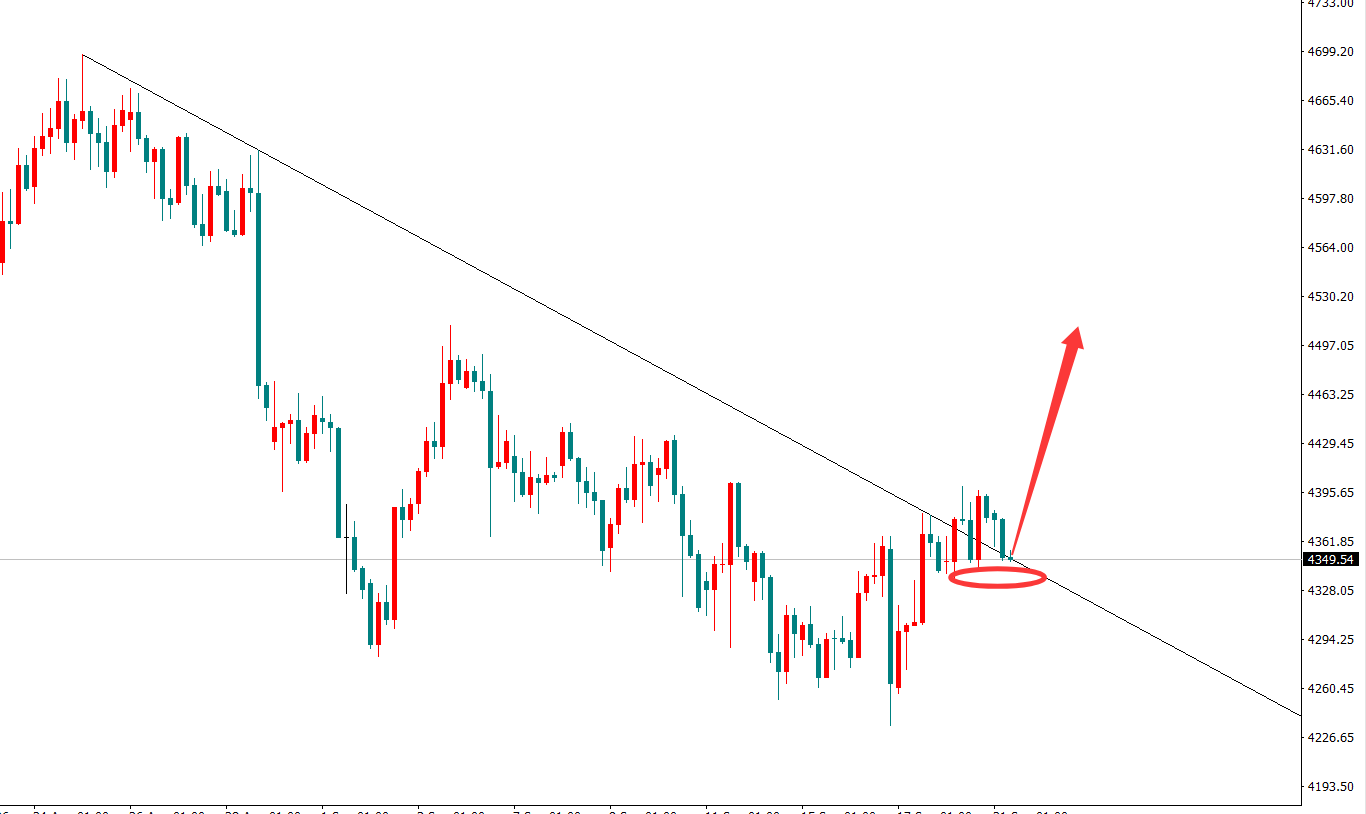
黄金回落4350下方就是买入机会!
黄金整体势头突破向上,回落4350下方即是买入机会,目标继续朝着4450-4500挺进!!!

国家统计局贸经司首席统计师袁彦解读1—7月份消费市场数据
消费市场运行保持稳定 ——国家统计局贸经司首席统计师袁彦解读1—7月份消费市场数据 今年以来,扩内需、促消费政策措施持续落地见效,我国消费市场规模稳步扩大、发展质量不断提升。商品零售扩容升级,服务零售